A cadeia produtiva do setor de combustíveis tem direito a manter os benefícios concedidos pela Lei Complementar 192/2022 em sua redação original, que prevê alíquota zero de PIS e Cofins e a manutenção do crédito tributário sob as alíquotas ordinárias de 1,65% e 7,6% dessas contribuições nas aquisições de DIESEL e GLP.
O entendimento é do juiz federal Francisco Alves dos Santos Júnior, da 5ª Turma do Tribunal Regional Federal da 5ª Região, ao analisar recurso interposto por um distribuidor de combustível de Natal/RN.
O recurso questiona as alterações promovidas pela Medida Provisória 1.118/2022 e a Lei Complementar 194/2022, que retiraram o direito ao crédito tributário previsto pela redação original da Lei 192/2022.
“Além de recuperar os créditos tributários do período entre a implementação dessas leis complementares, a decisão permite estender este benefício por mais 90 dias”, explica o advogado André Adolfo, do escritório Adolfo, Carvalho & Gurgel Advogados Associados, que representou a empresa na ação judicial.

Método Brasil Postos
Seja o dono do seu posto — não o escravo dele
Pare de estrangular o crescimento do seu posto com uma gestão amadora
Profissionalize sua liderança e transforme uma operação presa ao improviso em um negócio que funciona com método.
Você não precisa trabalhar mais horas. Precisa liderar melhor.
Quero mais tempo e lucro →Vagas limitadas por seleção/aplicação.
De acordo com o advogado, a medida pode gerar jurisprudência para toda a cadeia comercializadora desses itens, optantes pelo Lucro Real, incluindo ainda os adquirentes finais, como atacadistas e distribuidores, já que acompanha decisão do próprio STF (Supremo Tribunal Federal) em relação ao tema, conforme ADI 7181.
LEIA TAMBÉM: Posto de combustível: lucro real ou lucro presumido?
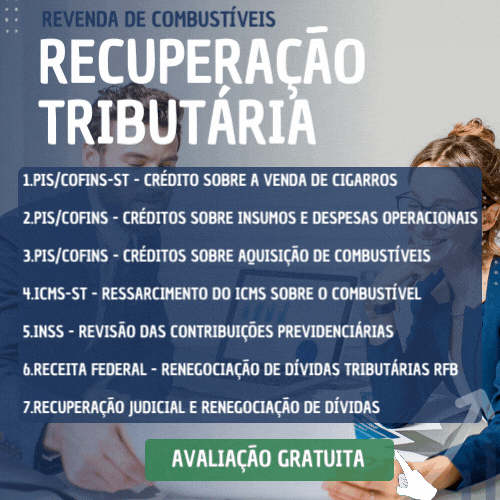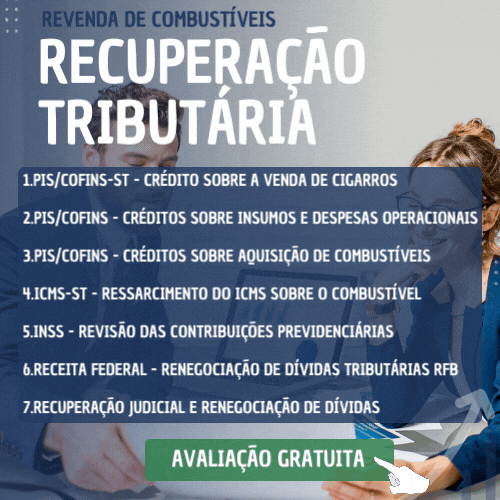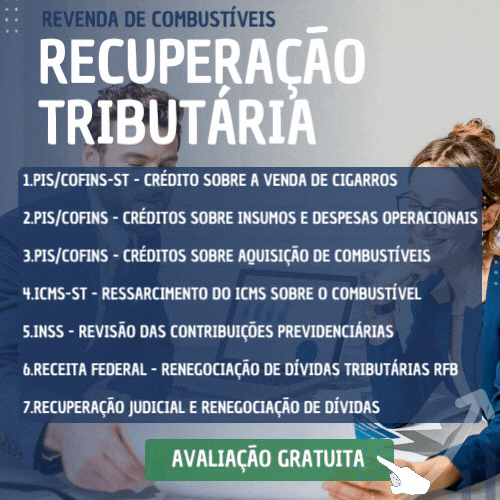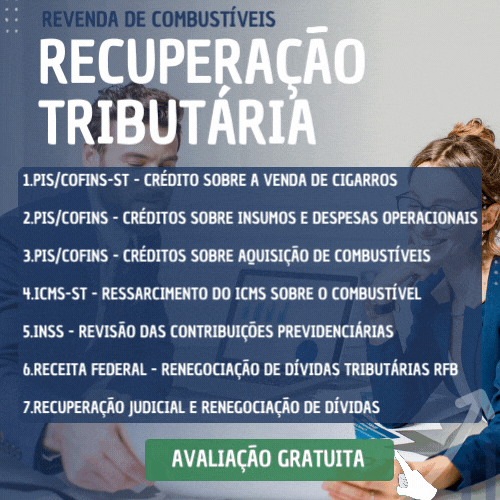
Freio na escalada de preços e renúncia de R$ 16 bilhões: entenda o caso
Com o objetivo de frear a escalada de preços de combustíveis, o governo federal instituiu em 11 de março a LC 192/2002, que reduziu a zero as alíquotas do PIS COFINS, PIS-Importação e COFINS-Importação sobre combustíveis, além de estabelecer a tributação monofásica do ICMS.
Em seu artigo 9º, a nova legislação previu ainda que toda a cadeia produtiva, incluindo ainda os consumidores finais, poderia manter os benefícios de manutenção de crédito tributário referente a essas operações sob as alíquotas ordinárias de 1,65% e 7,6%.

Brasil Postos Negócios
Compra e venda de postos de combustíveis
Compre ou venda postos de combustíveis em todo o Brasil.
Conectamos compradores, investidores e proprietários com segurança, confidencialidade e ampla divulgação para o público certo.
Ao perceber que a medida geraria um impacto ainda maior nos R$ 16,59 bilhões de renúncia fiscal planejados inicialmente pela União, o governo federal publicou em 17 de maio a Medida Provisória 1.118/2022, que mantém os créditos tributários somente para os revendedores.

Em seguida, em 23 de junho a LC 194/2022 alterou a legislação originária, e suspendeu totalmente a utilização de créditos tributários gerados pela comercialização de combustíveis com alíquota zerada, incluindo os produtores, revendedores e consumidores finais, salvo algumas exceções quando utilizados como insumos.
“Essa confusão na legislação trouxe consigo uma majoração brusca dos tributos num curto espaço de tempo, o que desrespeita o princípio da anterioridade nonagesimal”, explica o advogado André Adolfo.
“É esse o mesmo entendimento do STF e que abre a possibilidade de outras empresas da cadeia de combustíveis recorrerem e manterem o direito a esses benefícios por mais 90 dias da data em que a MP 1.118 e LC 194 foram publicadas” conclui Adolfo.
DESEJA FAZER UM CONSULTA GRATUÍTA SOBRE OS CRÉDITOS TRIBUTÁRIOS QUE SUA EMPRESA PODE RESTITUIR? CLIQUE AQUI.
Leia outros artigos do sobre recuperação tributária
Recuperação Tributária – ZERE tributos de lanchonete, bar e restaurante. Entenda!
VENDA DE CIGARROS – Justiça libera a varejistas devolução de parte do PIS/Cofins sobre cigarros
Revendedor: Recupere 9,25% da compra de diesel no período de 11 de março à 15 de agosto de 2022
PIS COFINS SOBRE CIGARROS – RECEITA e PGFN ACEITAM RESTITUIÇÃO
Capacite os colaboradores e gestores do posto e da loja de conveniência. Conheça a Academia de Ensino Brasil Postos.?

Dados e inteligência de mercado
Painel de preços de combustíveis
Veja os preços dos postos e das distribuidoras da sua cidade
Compare o preço na bomba com o preço de compra e acompanhe sua praça com dados atualizados todos os dias.

Controle e automação
Estacionamento que gera resultado
Transforme o fluxo do posto em receita recorrente
Automatize o estacionamento, organize o acesso de veículos e aproveite melhor cada oportunidade do seu pátio.
Conheça as soluções para estacionamentos de postos.
Conheça a Sanvitron →Acesse o site do anunciante.
Notícias relacionadas
Como consultar e contestar a nota do seu posto no aplicativo da ANP
16 de setembro de 2026
Rio tem 57 postos com nota zero na ANP e supera São Paulo em número absoluto
16 de setembro de 2026
Justiça do Paraná afasta galonagem mínima e prorrogação automática em contrato de fornecimento de combustíveis
12 de setembro de 2026
Projeto quer deixar estados decidirem sobre venda de gasolina sem etanol nos postos
11 de setembro de 2026
TJPR inverte multa contratual e condena distribuidora a pagar a multa ao posto revendedor
9 de setembro de 2026
ANP quer exigir capital social de R$ 1 milhão do posto revendedor
7 de setembro de 2026
ANP não autua mais por preço abusivo e fiscaliza postos em 17 estados
7 de setembro de 2026
Um ano após a Carbono Oculto, ANP diz que fiscaliza com dados de 45 dias atrás
2 de setembro de 2026