No dia 12/12/2023, o Superior Tribunal de Justiça (STJ) proferiu uma decisão unânime que representa uma vitória expressiva para as empresas do ramo de revenda de lubrificantes e Gás Natural Veicula (GNV).
O tribunal decidiu que o ICMS recolhido pelo regime de substituição tributária (ICMS-ST) deve ser excluído do cálculo do PIS e da Cofins (REsp 1.896.678 e REsp 1.958.265).
Essa decisão, que faz parte da “tese do século” iniciada pelo Supremo Tribunal Federal (STF) em 2017 (Tema n. 69), marca a segunda conquista dos contribuintes nos tribunais superiores.
Anteriormente, o STJ já havia decidido que créditos presumidos de ICMS não deveriam integrar a base de cálculo do PIS e da Cofins.

Método Brasil Postos
Seja o dono do seu posto — não o escravo dele
Pare de estrangular o crescimento do seu posto com uma gestão amadora
Profissionalize sua liderança e transforme uma operação presa ao improviso em um negócio que funciona com método.
Você não precisa trabalhar mais horas. Precisa liderar melhor.
Quero mais tempo e lucro →Vagas limitadas por seleção/aplicação.
Destaca-se que a exclusão do ICMS próprio da base de cálculo do PIS e da Cofins tornou-se uma referência para a abertura de novas oportunidades e, embora existam discussões também decorrentes desse tema que não foram vitoriosas, os reflexos da “tese do século” são notórios.
O cerne da questão, para que seja excluído o ICMS ST da base de cálculo das referidas contribuições é que se trata do mesmo ICMS e, portanto, deve ser aplicado o Tema 69 do STF.
Conforme o voto do ministro Gurgel de Faria, os contribuintes, sejam eles substituídos ou não, desempenham posições jurídicas idênticas no que diz respeito à submissão à tributação pelo ICMS. A única diferença reside no mecanismo de recolhimento. Portanto, conclui o ministro que a decisão do STF sobre o ICMS deve ser utilizada pelo STJ em relação ao ICMS-ST.
OPORTUNIDADE
Para o setor de revenda de lubrificantes e GNV, que muitas vezes opera no regime de substituição tributária, a decisão do STJ é especialmente relevante.

Brasil Postos Negócios
Compra e venda de postos de combustíveis
Compre ou venda postos de combustíveis em todo o Brasil.
Conectamos compradores, investidores e proprietários com segurança, confidencialidade e ampla divulgação para o público certo.
No regime de substituição tributária, uma única empresa é responsável pelo pagamento do imposto de toda a cadeia, o que facilita a fiscalização e inibe a sonegação fiscal.
A decisão abrange revendedores que fazem parte dessa cadeia e não recolhem o ICMS diretamente ao Estado, como redes atacadistas e comércios em geral. O impacto da decisão estende-se a qualquer substituído tributário do ICMS-ST.
Mesmo que a inclusão do ICMS-ST tenha sido levada ao Supremo, os ministros declinaram do julgamento, conferindo ao STJ a palavra final.
Vale destacar que o tema não impacta as operações de revenda de outros combustíveis, uma vez que o PIS/COFINS nessas situações é monofásico, devido apenas pelas refinarias e usinas. Apenas itens com regime normal de PIS/COFINS e, ao mesmo tempo, com ST de ICMS, são aplicáveis à tese, como no caso do GNV.
A decisão, em julgamento repetitivo, oferece maior clareza e previsibilidade às empresas no que diz respeito a essa complexa questão tributária, proporcionando um ambiente mais favorável para os revendedores.
Faça a recuperação tributária com a Brasil Postos
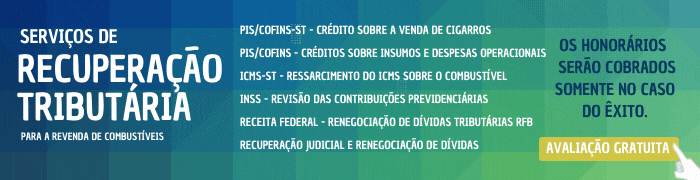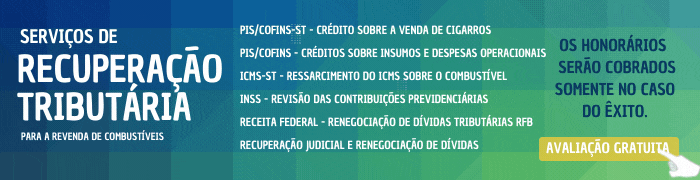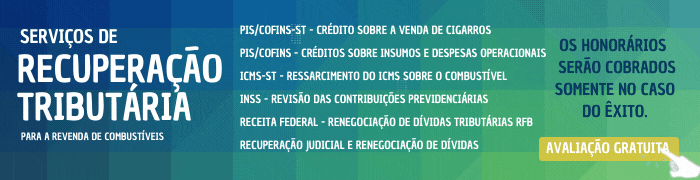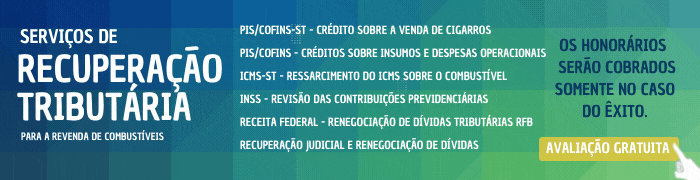
Nossos parceiros oferecem uma ampla gama de serviços de recuperação de créditos, incluindo:
- PIS/COFINS-ST – Crédito sobre a venda de cigarros
- PIS/COFINS – Créditos sobre insumos e despesas operacionais
- ICMS-ST – Ressarcimento do ICMS sobre o combustível
- INSS – Revisão das Contribuições Previdenciárias
- PGFN / Receita Federal – Renegociação de dívidas tributárias RFB
- Recuperação Judicial e Renegociação de dívidas
- Recuperação Tributária sobre energia elétrica
Solicite e acompanhe o parcelamento
das suas dívidas tributárias e multas
na Receita Federal. Clique aqui.
DESEJA FAZER UM CONSULTA GRATUÍTA SOBRE OS CRÉDITOS TRIBUTÁRIOS QUE SUA EMPRESA PODE RESTITUIR? CLIQUE AQUI.
Leia outros artigos do sobre recuperação tributária
Recuperação Tributária – ZERE tributos de lanchonete, bar e restaurante. Entenda!
VENDA DE CIGARROS – Justiça libera a varejistas devolução de parte do PIS/Cofins sobre cigarros
Revendedor: Recupere 9,25% da compra de diesel no período de 11 de março à 15 de agosto de 2022
PIS COFINS SOBRE CIGARROS – RECEITA e PGFN ACEITAM RESTITUIÇÃO

Dados e inteligência de mercado
Painel de preços de combustíveis
Veja os preços dos postos e das distribuidoras da sua cidade
Compare o preço na bomba com o preço de compra e acompanhe sua praça com dados atualizados todos os dias.

Controle e automação
Estacionamento que gera resultado
Transforme o fluxo do posto em receita recorrente
Automatize o estacionamento, organize o acesso de veículos e aproveite melhor cada oportunidade do seu pátio.
Conheça as soluções para estacionamentos de postos.
Conheça a Sanvitron →Acesse o site do anunciante.
Notícias relacionadas
Como consultar e contestar a nota do seu posto no aplicativo da ANP
16 de setembro de 2026
Rio tem 57 postos com nota zero na ANP e supera São Paulo em número absoluto
16 de setembro de 2026
Justiça do Paraná afasta galonagem mínima e prorrogação automática em contrato de fornecimento de combustíveis
12 de setembro de 2026
Projeto quer deixar estados decidirem sobre venda de gasolina sem etanol nos postos
11 de setembro de 2026
TJPR inverte multa contratual e condena distribuidora a pagar a multa ao posto revendedor
9 de setembro de 2026
ANP quer exigir capital social de R$ 1 milhão do posto revendedor
7 de setembro de 2026
ANP não autua mais por preço abusivo e fiscaliza postos em 17 estados
7 de setembro de 2026
Um ano após a Carbono Oculto, ANP diz que fiscaliza com dados de 45 dias atrás
2 de setembro de 2026