A substituição tributária (ST) é a metodologia utilizada pelo sistema tributário nacional, onde o agente da cadeia anterior, cobra a mercadoria junto com ICMS do seu comprador e recolhe este tributo aos cofres do Estado.
No caso dos postos revendedores, a cobrança do ICMS/ST ocorre no momento do faturamento dos combustíveis aos postos.
A distribuidora age como mero agente arrecadador do tributo, pois o valor cobrado pelo ICMS/ST somente circula pela contabilidade da distribuidora.
Portanto, não é considerada como receita, já que quem paga o tributo é o posto, e à distribuidora apenas repassa ao Estado.
O Supremo Tribunal Federal, ao julgar o Recurso Extraordinário nº 574.706 com repercussão geral, cujo acórdão foi publicado em 02/10/2017, sedimentou o tema 69, assim assentado: “O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.”

Método Brasil Postos
Seja o dono do seu posto — não o escravo dele
Pare de estrangular o crescimento do seu posto com uma gestão amadora
Profissionalize sua liderança e transforme uma operação presa ao improviso em um negócio que funciona com método.
Você não precisa trabalhar mais horas. Precisa liderar melhor.
Quero mais tempo e lucro →Vagas limitadas por seleção/aplicação.
A polêmica surgiu em relação ao ICMS/ST, quando dois recursos oriundos do TRF/4, que abrange os Estados do Paraná, Santa Catarina e Rio Grande do Sul, chegaram ao Superior Tribunal de Justiça para julgamento. Um desses recursos foi julgado pela 2ª Turma e o outro pela 1ª Turma do STJ, sendo um favorável e outro desfavorável ao contribuinte.
A 2ª Turma decidiu que as substituídas, no caso, os postos de gasolina e demais empresas que se encontram nesse regime, não têm direito ao reembolso do PIS/COFINS incidentes sobre o recolhimento do ICMS/ST, porque o TEMA 69 de repercussão geral, não contempla esta modalidade de tributo. Contudo, de forma diametralmente oposta, a 1ª Turma decidiu que o contribuinte tem este direito.
Com a última decisão, que foi favorável ao contribuinte, a União interpôs o recurso de embargos de divergência entre o acórdão REsp 1.428.247 – RS, da 1ª Turma, favorável ao contribuinte e o REsp 1.456.648/RS, da 2ª Turma, favorável à União.
Assim, dentro deste contexto jurídico, encontra-se pendente o recurso de Embargos de Divergência EREsp nº 1428247/RS, onde se uniformizará a jurisprudência no Superior Tribunal de Justiça entre a 1ª e 2ª Turma da maior corte infraconstitucional do país.

Brasil Postos Negócios
Compra e venda de postos de combustíveis
Compre ou venda postos de combustíveis em todo o Brasil.
Conectamos compradores, investidores e proprietários com segurança, confidencialidade e ampla divulgação para o público certo.
Destaque-se que os Embargos de Divergência têm o objetivo de extirpar divergência entre as decisões no âmbito jurisprudencial, tendo em vista que entendimentos diversos nos tribunais superiores descreditam a atuação judiciária e causam grande insegurança jurídica.
Enfim, enquanto não for resolvida esta divergência no âmbito do STJ, o contribuinte fica em uma sinuca de bico, senão vejamos:
1º) Se propuser a ação, esta poderá ser julgada improcedente. Então o contribuinte, além de não conseguir excluir o PIS e a COFINS da base de cálculo do ICMS/ST, ainda terá de arcar com as custas judiciais e honorários advocatícios;
2º) Se não propuser a ação então todos os eventuais créditos anteriores aos 05 (cinco) anos, contados da propositura da ação, que poderiam ser restituídos estarão prescritos.
Diante desta situação, o maior prejudicado é o contribuinte. Portanto, neste momento, enquanto não houver um julgamento no Superior Tribunal de Justiça que pacifique a matéria pelo julgamento dos embargos de divergência instaurado, haverá esta insegurança jurídica.
Este artigo foi escrito pelo Advogado Antonio Fidelis-OAB/PR-19759 em conjunto com o Advogado especialista em holding Guilherme Faustino Fidelis-OAB/PR 53532 e OAB/SP 360.025 do Escritório Fidelis & Faustino Advogados Associados- Londrina-Pr. Fone: 43-3341-2550 ou 43-99118-7388 Website https://fidelisfaustino.com.br- e-mail: fidelis@sercomtel.com.br.
LEIA TAMBÉM +++ Recuperação de imposto pode salvar revendedor endividado !
VOCÊ SE INTERESSA POR ASSUNTOS E TEMAS JURÍDICOS QUE ENVOLVEM POSTOS REVENDEDORES ?
Acesse a nossa Categoria Legislação e fique por dentro de várias publicações que são atualizadas diariamente.
+++ Juiz proíbe a discriminação de preços a posto da mesma bandeira com base na Lei Antitruste
+++ Conheça a Apostila para Treinamento de Frentista
+++ O valor do aluguel do posto pode ser revisto ?
+++ Recupere impostos pagos sobre Folha de Pagamento e consulte sobre ICMS Pauta
+++ Com risco de falência, posto de combustível obtém aval para venda de outras distribuidoras

Sua empresa vende para postos de combustível? Anuncie na Brasil Postos →
Notícias relacionadas
Projeto contra fraude no biodiesel dá à ANP acesso a notas e aguarda o Senado
3 de novembro de 2026
Senacon e ANP notificam 39 postos em 21 estados para explicar margem
2 de novembro de 2026
Confaz sobe ICMS do diesel em 11,1% e da gasolina em 4,5% a partir de fevereiro
2 de novembro de 2026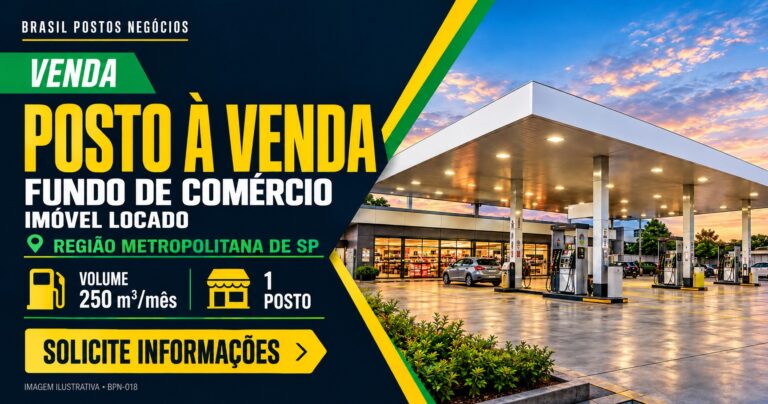
Fundo de comércio de posto à venda na Região Metropolitana de SP — 250 m³/mês
28 de outubro de 2026
Justiça condena distribuidoras a restituir valores a postos de combusíveis por cobrança abusiva no preço do litro
28 de outubro de 2026
ANP reavalia bomba branca em postos bandeirados, que têm três vezes mais infrações
27 de outubro de 2026
Setor cobra Senado por projetos que dão mais poder à ANP contra fraude
24 de outubro de 2026
Posto rodoviário com imóvel próprio à venda na Grande Florianópolis
23 de outubro de 2026