Por Renato da Silveira, CEO e Fundador da Brasil Postos
O Senado aprovou uma proposta que amplia o acesso da ANP às notas fiscais de distribuidores e postos de combustíveis. A medida busca melhorar a identificação de fraudes e o cruzamento de informações fiscais. Para o revendedor, o recado é reforçar controles e rastreabilidade — mas a mudança ainda aguarda sanção presidencial.
A fiscalização dos combustíveis brasileiros poderá contar com uma nova ferramenta: o cruzamento de registros fiscais de compra, venda e transporte. Em 10 de novembro de 2026, o Senado aprovou o Projeto de Lei Complementar 109/2025, que permite à Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) acessar informações fiscais dos agentes regulados. O texto foi encaminhado à sanção presidencial.
A proposta foi aprovada por 72 votos a zero e tem como objetivos fortalecer o combate à adulteração de combustíveis, às fraudes e à sonegação. A notícia não representa, porém, a entrada automática em vigor de todas as novas exigências. É necessário acompanhar a sanção e as regras de implementação.
O que muda na fiscalização da ANP?
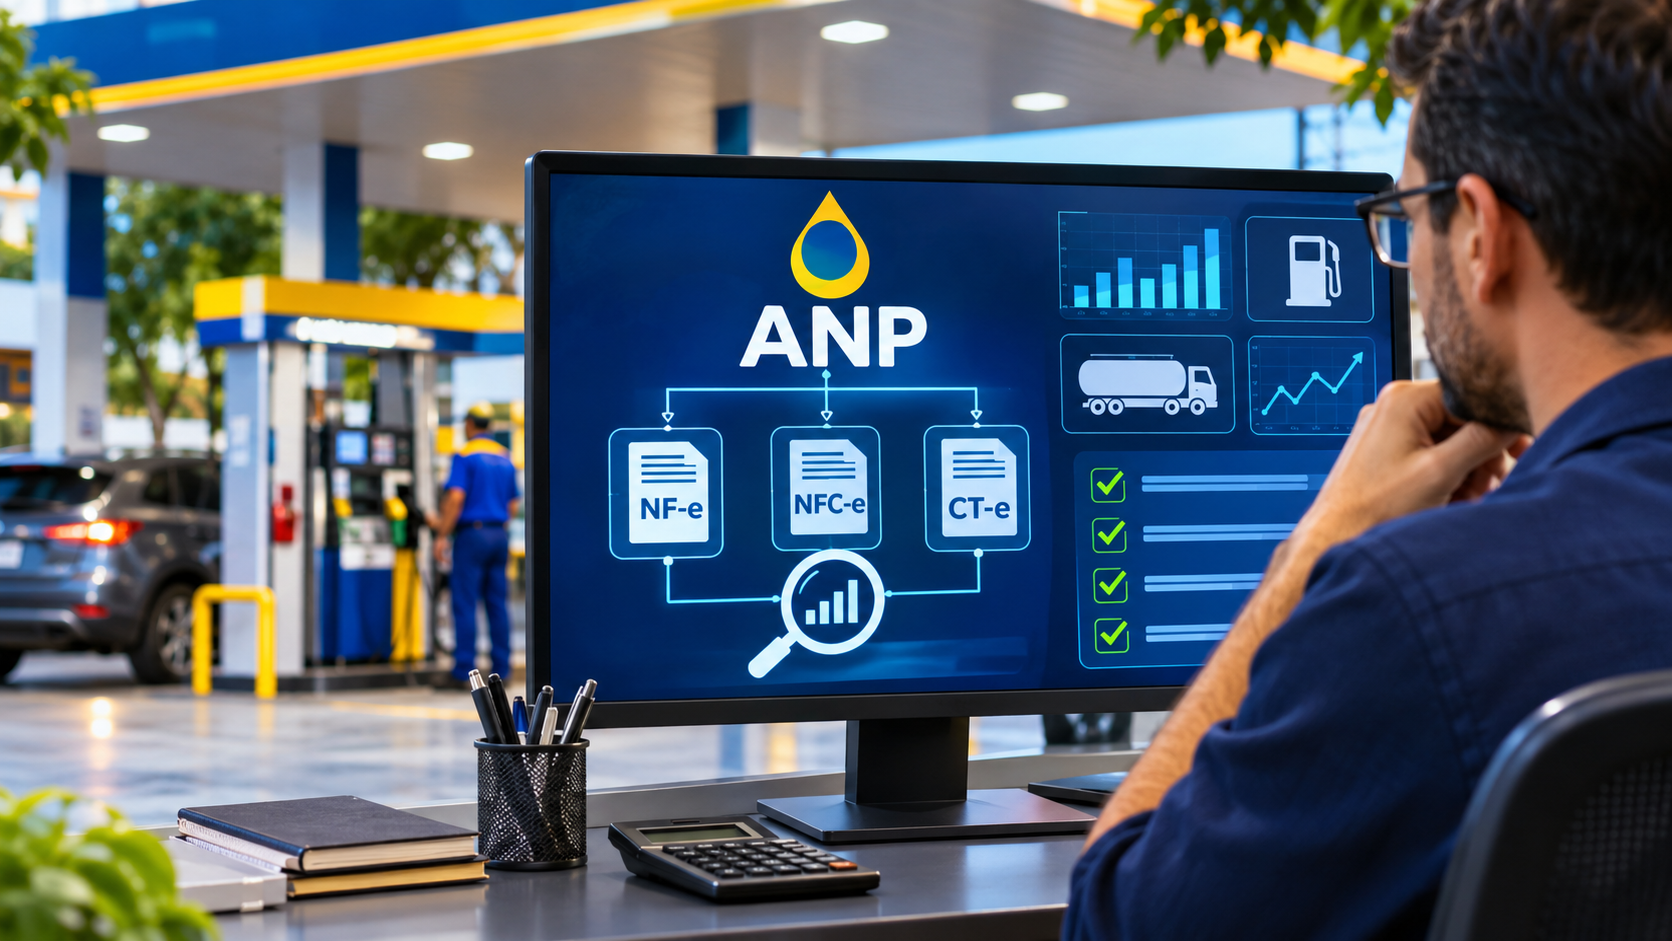
O PLP prevê autorização permanente de acesso, pela ANP, a informações de notas fiscais eletrônicas (NF-e), notas fiscais de consumidor eletrônicas (NFC-e) e conhecimentos de transporte eletrônicos (CT-e) para o exercício de atividades reguladas. Com os registros, a agência poderá analisar volumes comercializados, verificar a consistência de declarações e produzir estudos técnicos para fiscalização e regulação.
O texto preserva o caráter sigiloso das informações e prevê que o acesso ocorra por soluções tecnológicas das autoridades fiscais ou prestadores designados. Também estabelece prazo de 180 dias para edição de regulamentos e celebração de acordos necessários ao acesso aos dados, nos termos da futura lei.
Por que notas fiscais importam tanto para o posto?
Uma operação bem documentada ajuda a explicar de onde veio o combustível, quanto entrou nos tanques, quanto foi vendido e quais documentos acompanharam cada etapa. Na rotina da revenda, essa conciliação já é importante para evitar perdas, corrigir erros de lançamento e cumprir obrigações existentes.
Imagine um posto que recebe combustível de uma distribuidora, mas registra a entrada com dados incorretos. O problema pode não ser fraude: pode ser falha de cadastro, digitação ou processo. Ainda assim, controles frágeis dificultam demonstrar o que efetivamente aconteceu. Por isso, a recomendação é conferir documentos e volumes antes que as diferenças se acumulem.
A ANP poderá identificar automaticamente qualquer irregularidade?
A proposta amplia a capacidade de cruzamento de dados, mas não autoriza concluir que toda diferença entre notas fiscais e estoque gerará multa ou fechamento imediato. Diferenças de informação precisam ser analisadas conforme a legislação e os procedimentos aplicáveis. O novo acesso a dados é uma ferramenta de fiscalização, não um atalho para presumir irregularidade.
Há outro ponto relevante: quando a ANP instaurar um processo sancionador, o projeto determina a comunicação à Receita Federal ou à secretaria de Fazenda competente, conforme o tributo envolvido. Isso aproxima a fiscalização regulatória da fiscalização tributária, sem significar que uma autuação fiscal será automática.
Como o revendedor deve preparar a operação?
A principal providência é organizar os controles que já fazem parte da gestão do posto. Uma revisão objetiva pode começar pelas seguintes rotinas:
- Entrada de combustível: conferir NF-e, fornecedor, produto e volumes efetivamente recebidos.
- Controle de estoque: conciliar movimentações dos tanques, medições e registros internos, investigando diferenças relevantes.
- Documentos de venda: verificar a consistência dos dados emitidos nos sistemas de faturamento.
- Transporte: organizar CT-e e demais documentos aplicáveis a cada operação.
- Responsabilidades: definir quem confere, corrige e guarda os registros, com apoio do contador e da equipe administrativa.
Além da prevenção de riscos, esse trabalho ajuda o gestor a enxergar perdas e falhas que afetam a margem. Fiscalização e gestão financeira se encontram no mesmo ponto: informações confiáveis.
A medida pode reduzir a concorrência desleal?
Esse é um dos resultados esperados pelos defensores da proposta. O acesso a informações fiscais poderá ajudar a detectar esquemas de adulteração, descumprimento de misturas obrigatórias e operações ilegais que prejudicam quem trabalha dentro das regras.
Para a Brasil Postos, a conclusão prática é simples: a tecnologia pode tornar a fiscalização mais precisa, mas o revendedor não deve esperar a publicação de uma nova norma para cuidar da qualidade dos seus registros. Uma operação com processos documentados responde melhor a exigências regulatórias e administra melhor seus custos.
O que acompanhar a partir de agora?
O próximo passo é a sanção presidencial. Depois, será necessário observar os regulamentos, acordos e procedimentos tecnológicos que definirão como o acesso aos dados funcionará. Até lá, não é correto afirmar que um novo sistema de alertas automáticos já esteja operando em todos os postos.
Para aprofundar os cuidados com a operação, consulte a Cartilha ANP, nosso material sobre testes de qualidade de combustíveis, as orientações sobre venda avulsa de combustíveis e o conteúdo sobre a Resolução Conama 273/2000.
Brasil Postos: organize documentos, procedimentos e obrigações do posto com o apoio da Cartilha ANP.
Perguntas frequentes
O PLP 109/2025 já está em vigor?
Não. Em 12 de novembro de 2026, o projeto estava aprovado pelo Senado e encaminhado à sanção presidencial. A aplicação das novas disposições ainda depende da conclusão do processo legislativo e de regulamentação.
Quais documentos poderão ser acessados pela ANP?
O texto menciona notas fiscais eletrônicas (NF-e), notas fiscais de consumidor eletrônicas (NFC-e) e conhecimentos de transporte eletrônicos (CT-e) de agentes regulados.
Uma diferença entre compra e venda pode fechar automaticamente o posto?
Não há previsão de fechamento automático por qualquer divergência de dados. Eventuais inconsistências deverão ser analisadas nos procedimentos fiscalizatórios e sancionadores cabíveis.
A ANP poderá compartilhar informações com a Receita Federal?
O projeto prevê que, quando a ANP instaurar processo sancionador, deverá comunicar o fato à Receita Federal ou à secretaria de Fazenda competente, conforme o tributo envolvido.
O que o revendedor pode fazer desde já?
Revisar a conferência de documentos, os controles de estoque, a conciliação de entradas e saídas e os procedimentos de guarda de registros, além de acompanhar a sanção e a regulamentação.
Fonte: Agência Senado, Da Agência Senado, 10/11/2026.

Medição e monitoramento
Controle inteligente dos seus tanques
O sistema de medição e monitoramento ideal para sua operação
Conheça o ELET1-R para medir tanques, acompanhar estoques e apoiar o controle operacional.

Dados e inteligência de mercado
Painel de preços de combustíveis
Veja os preços dos postos e das distribuidoras da sua cidade
Compare o preço na bomba com o preço de compra e acompanhe sua praça com dados atualizados todos os dias.

Direto do fabricante
Armazenamento para sua operação
Faça a cotação de tanques aéreos e subterrâneos
Encontre a configuração adequada para armazenar combustível e solicite sua cotação diretamente com o fabricante.

Tecnologia para tanques
Mais continuidade para o seu negócio
Revitalize os tanques do seu posto sem parar a operação
Conheça a solução de revestimento desenvolvida para renovar e proteger tanques de armazenamento.
Avalie uma alternativa à substituição dos tanques.
Conheça a tecnologia ORO →Acesse o site do anunciante.


Direto do fabricante
Calibrador digital para o seu posto
Faça a cotação do Calibrador Digital de Pneus PNT 5
Modelo indicado para postos de combustíveis, com operação rápida, segura e precisa.
Consulte as condições para equipar o seu posto.
Cotar calibrador PNT 5 →Acesse a página do produto.

Controle e automação
Estacionamento que gera resultado
Transforme o fluxo do posto em receita recorrente
Automatize o estacionamento, organize o acesso de veículos e aproveite melhor cada oportunidade do seu pátio.
Conheça as soluções para estacionamentos de postos.
Conheça a Sanvitron →Acesse o site do anunciante.

Automação de abastecimento
Diesel em alta? Controle seus custos com combustíveis.
Automatize o abastecimento interno, acompanhe dados em tempo real e identifique perdas na sua operação.
Descubra como automatizar a gestão de combustível da sua empresa.
Conheça a CTA Smart →Fale com um especialista da CTA.

Iluminação especializada
Tecnologia LED para o seu posto
Soluções em LED para Postos de Combustíveis
Comunicação visual e iluminação desenvolvidas para destacar a identidade do seu posto.
Quer o seu anúncio aqui? Anuncie na Brasil Postos →
Notícias relacionadas
Procon obriga 20 postos de Florianópolis a vender gasolina a preço de custo neste sábado
12 de novembro de 2026
ANP lavra 51 autos e 14 interdições em fiscalização de sete estados
10 de novembro de 2026
ANP envia ao Cade processos contra dez distribuidoras por margens até 4.000% maiores
5 de novembro de 2026
Projeto contra fraude no biodiesel dá à ANP acesso a notas e aguarda o Senado
3 de novembro de 2026
Senacon e ANP notificam 39 postos em 21 estados para explicar margem
2 de novembro de 2026
Confaz sobe ICMS do diesel em 11,1% e da gasolina em 4,5% a partir de fevereiro
2 de novembro de 2026
Justiça condena distribuidoras a restituir valores a postos de combusíveis por cobrança abusiva no preço do litro
28 de outubro de 2026
ANP reavalia bomba branca em postos bandeirados, que têm três vezes mais infrações
27 de outubro de 2026