Algumas medidas podem ser tomadas para tentar extinguir a cobrança por inteiro ou, ao menos, parcelar com 90% de desconto na multa e nos juros.
Revendedores em Santa Catarina vem sendo notificados para recolher o ICMS-ST complementar, devido em função da aplicação de preço ao consumidor final superior à pauta fiscal.
O caso não é novo. Em 2016, o Supremo Tribunal Federal, ao julgar o recurso extraordinário n. 593.849, fixou a tese de que é devida a restituição da diferença do imposto sobre circulação de mercadorias e serviços pago a mais no regime de substituição tributária para frente se a base de cálculo efetiva da operação for inferior à presumida.
Como o ICMS, no caso dos combustíveis, é cobrado na sistemática de Substituição Tributária, as cadeias intermediárias não recolhem o tributo, que é integralmente no elo inicial. Com a finalidade de recolher a integralidade do montante devido (ou pelo menos algo próximo do que será praticado na venda ao consumidor final), o fisco utiliza-se do Preço Médio Ponderado a Consumidor Final – PMPF.

Método Brasil Postos
Seja o dono do seu posto — não o escravo dele
Pare de estrangular o crescimento do seu posto com uma gestão amadora
Profissionalize sua liderança e transforme uma operação presa ao improviso em um negócio que funciona com método.
Você não precisa trabalhar mais horas. Precisa liderar melhor.
Quero mais tempo e lucro →Vagas limitadas por seleção/aplicação.
Por vezes, o PMPF é superior ao valor pago pelos consumidores finais nas bombas, o que gera, ao revendedor, o direito a crédito de ICMS.
A partir da decisão do STF, apesar de apenas garantir o direito de restituição dos contribuintes, o Estado de Santa Catarina aprovou sem discussão a Lei n. 17.538 de 27/06/2018, especificando não só a restituição, mas também a complementação do ICMS cobrado por ST com base inferior à praticada.

Em seguida, o Poder Executivo de Santa Catarina também editou o Decreto n. 1.818 de 28/11/2018, regulamentando a mesma possibilidade de cobrança pelo Estado de SC do ICMS cobrado por ST sobre base menor que a praticada no final da cadeia. Tal decreto foi complementado pela Portaria SEF/SC n. 378 de 03/12/2018, ao estabelecer obrigações acessórias para operacionalizar a futura cobrança desse complemento do ICMS-ST.
Referida cobrança é, contudo, em tese inconstitucional por não possuir previsão constitucional, haja vista o parágrafo 7º do art. 150 da Constituição Federal prever apenas o direito dos contribuintes de restituir o montante pago a maior e jamais eventual contrapartida do fisco em cobrar valores. Veja-se:
Art. 150. Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios:

Brasil Postos Negócios
Compra e venda de postos de combustíveis
Compre ou venda postos de combustíveis em todo o Brasil.
Conectamos compradores, investidores e proprietários com segurança, confidencialidade e ampla divulgação para o público certo.
- 7º A lei poderá atribuir a sujeito passivo de obrigação tributária a condição de responsável pelo pagamento de imposto ou contribuição, cujo fato gerador deva ocorrer posteriormente, assegurada a imediata e preferencial restituição da quantia paga, caso não se realize o fato gerador presumido. (Incluído pela Emenda Constitucional nº 3, de 1993)
O assunto é, ainda, bastante controverso e outros argumentos ensejam o entendimento de que a cobrança, ao menos em Santa Catarina, é inconstitucional.
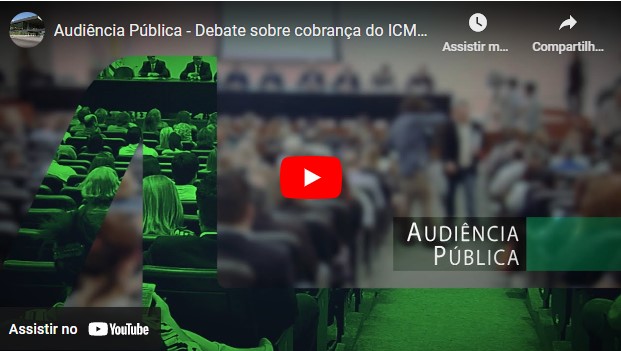
Ocorre que o Secretário da Fazenda do Estado de Santa Catarina, em Audiência Pública para debate sobre cobrança do ICMS de combustíveis realizada em 09/06/21 externaliza: “Por que que nós paramos de acompanhar a Pauta? Porque senão a gasolina no posto estaria em torno de R$ 6,00 (seis reais) hoje.”
O trecho pode ser observado a partir do minuto 33:51 do vídeo da Audiência disponível no YouTube. Assista ao vídeo abaixo.
Ou seja, a revenda foi iludida com um PMPF propositadamente inferior e agora deverá pagar a conta da medida política.
Em resumo, o Fisco congelou a pauta, base de cálculo utilizada pelo substituto para recolhimento do imposto, de forma proposital, sob o argumento de conter a alta no preço dos combustíveis, e depois cobrou a conta do varejista.
Ademais, contribuintes vem sofrendo a cobrança sem as benesses do convênio ICMS n. 8, de 27/01/2022, que autorizou o Estado a conceder parcelamento em até 24 prestações mensais e desconto de até 90% em juros e multa para pagamento dos débitos relativos ao ICMS devido por complementação, nos termos do inciso II, § 3º, do art. 40, da Lei n. 10.297/1966.
A falta de regulamentação do convênio em questão não pode prejudicar os contribuintes.
Veja-se o que dispõe o Convênio n. 8, de 27/01/2022:
Cláusula primeira – Os Estados de Alagoas e Santa Catarina ficam autorizados a instituir programa de parcelamento em até 24 (vinte e quatro) prestações, mensais e consecutivas, com redução de até 90% (noventa por cento) dos valores referentes a juros e multas, relativo a débitos do Imposto sobre Operações relativas à Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, constituídos ou não, inscritos ou não em dívida ativa, inclusive os ajuizados, relacionados ao não recolhimento pelo sujeito passivo da complementação do imposto retido por substituição tributária, em razão de o valor efetivo da saída destinada a consumidor final ter sido realizado por valor superior ao da respectiva base de cálculo presumida utilizada quando da sua retenção.
- 1º O disposto no “caput” desta cláusula observará o seguinte:
I – somente se aplica aos débitos tributários relativos a fatos geradores ocorridos até 31 de dezembro de 2021;
II – o pagamento do débito ou da primeira prestação deverá ocorrer até 31 de dezembro de 2022;
III – na hipótese de pagamento parcial do débito tributário, o benefício somente alcançará os valores recolhidos.
- 2º O débito tributário objeto deste convênio será apurado, nos termos da legislação tributária estadual, após compensação de eventual valor a que tiver direito o sujeito passivo a título de restituição de imposto retido por substituição tributária.
Cláusula segunda Legislação estadual poderá dispor sobre outras condições e exigências para fruição do benefício de que trata este convênio.
Cláusula terceira O disposto neste convênio não autoriza a restituição ou compensação de valores eventualmente recolhidos.
Cláusula quarta Este convênio entra em vigor na data da publicação de sua ratificação nacional no Diário Oficial da União.
Ganha destaque a Cláusula Terceira do diploma, que dispõe expressamente que “o disposto neste convênio não autoriza a restituição ou compensação de valores eventualmente recolhidos”.
Ou seja, o Estado, antes de regulamentar o convênio, está cobrando os contribuintes para que paguem sem a redução e sem o parcelamento nele previsto simplesmente porque, por descaso, deixou de internalizar em sua legislação as disposições da norma.
Assim, os revendedores de Santa Catarina que forem notificados para pagar o ICMS-ST complementar dos exercícios 2019 e 2020 (períodos que vem sendo cobrados com maior ênfase) possuem bons argumentos para fulminar ou, ao menos, para reduzir a cobrança.
Entre em contato com a nossa equipe e saiba mais sobre como parcelar suas dívidas.
Nossa equipe técnica está preparada
para realizar os cálculos reversos
e identificar a natureza dos
pedidos protocolados.

Entre em contato conosco
e não seja prejudicado.
Portal Brasil Postos atento às diversas dúvidas dos revendedor realiza um evento para tirar as dúvidas que serão respondidas por advogados e tributaristas
ADVOGADOS E TRIBUTARISTAS RESPONDEM AS PRINCIPAIS DÚVIDAS DO REVENDEDOR.
Evento gratuíto para aqueles que fizerem a incrição antes do evento. Clique aqui para se inscrever.

A notificação da Receita Federal para vendas de combustíveis tem sido uma fonte de grande preocupação.
Este evento conta a participação de especialistas em direito tributário, contadores e advogados que têm uma compreensão profunda das complexidades do segmento tributário da revenda de combustíveis.
Esses especialistas vão fornecer informações valiosas sobre os direitos e obrigações dos revendedores de combustíveis em relação à notificação da receita federal.
EVENTO ONLINE QUE QUE APRESENTA DIVERSAS ESTRATÉGIAS JURÍDICAS PARA A DEFESA DA NOTIFICAÇÃO DA RECEITA FEDERAL E TIRA AS PRINCIPAIS DÚVIDAS DOS REVENDEDORES.
Eles podem obter informações atualizadas sobre as leis e regulamentos tributários, se conectar com outros profissionais do setor, aprender sobre as soluções disponíveis e reduzir a ansiedade e o estresse associado às questões tributárias.
Em resumo, a participação neste evento sobre recuperação tributária é crucial para os revendedores de combustíveis que receberam uma notificação da Receita Federal.
Garanta sua participação clicando aqui para fazer sua inscrição.
SOBRE O EVENTO
Será um evento em formato online com a participação de advogados , tributaristas e contadores que farão uma breve explanação sobre o tema.
Evento gratuíto, porém disponível somente para os que estiverem inscritos.
PERGUNTAS E RESPOSTAS
Sessão de perguntas e resposta sobre o comunicado da Receita Federal aos revendendores do o TEMA PIS/COFINS.
As perguntas serão enviadas pelos revendedores e trazidas pelos advogados.
Quero me inscrever agora.
Clique aqui.


Dados e inteligência de mercado
Painel de preços de combustíveis
Veja os preços dos postos e das distribuidoras da sua cidade
Compare o preço na bomba com o preço de compra e acompanhe sua praça com dados atualizados todos os dias.

Controle e automação
Estacionamento que gera resultado
Transforme o fluxo do posto em receita recorrente
Automatize o estacionamento, organize o acesso de veículos e aproveite melhor cada oportunidade do seu pátio.
Conheça as soluções para estacionamentos de postos.
Conheça a Sanvitron →Acesse o site do anunciante.
Notícias relacionadas
Como consultar e contestar a nota do seu posto no aplicativo da ANP
16 de setembro de 2026
Rio tem 57 postos com nota zero na ANP e supera São Paulo em número absoluto
16 de setembro de 2026
Justiça do Paraná afasta galonagem mínima e prorrogação automática em contrato de fornecimento de combustíveis
12 de setembro de 2026
Projeto quer deixar estados decidirem sobre venda de gasolina sem etanol nos postos
11 de setembro de 2026
TJPR inverte multa contratual e condena distribuidora a pagar a multa ao posto revendedor
9 de setembro de 2026
ANP quer exigir capital social de R$ 1 milhão do posto revendedor
7 de setembro de 2026
ANP não autua mais por preço abusivo e fiscaliza postos em 17 estados
7 de setembro de 2026
Um ano após a Carbono Oculto, ANP diz que fiscaliza com dados de 45 dias atrás
2 de setembro de 2026