Estamos empolgados em compartilhar com você uma oportunidade única de maximizar seus ganhos e sua lucratividade.
A tese do crédito sobre o diesel nunca esteve tão fortalecida, e os principais revendedores e distribuidores do país já estão colhendo os benefícios dessa medida.

Recentemente, muitos revendedores obtiveram o direito de usufruir de créditos de PIS/COFINS sobre a aquisição de diesel, GLP e querosene de aviação, graças a uma brecha identificada no artigo 9º do texto original da Lei Complementar 192/2022. Isso significa que você pode recuperar créditos retroativamente desde 11 de março até 15 de agosto de 2022.
As grandes distribuidoras já estão aproveitando essa oportunidade e contabilizando bilhões em créditos através da via administrativa.
Com a Brasil Postos ao seu lado, você também pode garantir essa vantagem competitiva e fortalecer suas finanças.

Método Brasil Postos
Seja o dono do seu posto — não o escravo dele
Pare de estrangular o crescimento do seu posto com uma gestão amadora
Profissionalize sua liderança e transforme uma operação presa ao improviso em um negócio que funciona com método.
Você não precisa trabalhar mais horas. Precisa liderar melhor.
Quero mais tempo e lucro →Vagas limitadas por seleção/aplicação.
A Lei Complementar 192/2022, de zerar PIS/COFINS para os itens mencionados para beneficiários do mercado varejista, também assegurou que pessoas jurídicas de toda a cadeia produtiva, incluindo distribuidores, além de estrangeiros e adquirentes finais, mantenham seus créditos vinculados. Isso significa que a oportunidade se estende a todos os elos da cadeia, permitindo que você recupere seus créditos de forma legítima e legal.
Outro ponto crucial é que sindicatos já obtiveram decisões transitadas em julgados em favor da categoria, validando ainda mais a possibilidade de aproveitamento dos créditos.
A justiça tem reconhecido o direito dos contribuintes, e com os Brasil Postos, você será respaldado por especialistas altamente aprovados que passaram por todo o processo de recuperação tributária de forma ágil e eficiente.
Tais fatos fortalecem a opção pela via administrativa para aproveitamento de valores, isso porque, vale lembrar, o próprio STF chancelou a tese em decisão proferida pelo Ministro Dias Toffoli, posteriormente referendada pelo Plenário:
De mais a mais, se a intenção do legislador fosse assegurar a manutenção apenas dos créditos a que se refere o art. 17 da Lei nº 11.033/04, em favor das pessoas jurídicas produtoras ou revendedoras, não precisaria ter acrescido aquela expressão final na redação original do art. 9º da LC nº 192/22. Afinal, se a redação originária desse dispositivo previsse tão somente a instituição da alíquota zero, automaticamente já se aplicaria o art. 17 em alusão.

Brasil Postos Negócios
Compra e venda de postos de combustíveis
Compre ou venda postos de combustíveis em todo o Brasil.
Conectamos compradores, investidores e proprietários com segurança, confidencialidade e ampla divulgação para o público certo.
Ao que tudo indica, portanto, o legislador, ao editar a LC nº 192/22, quis garantir a possibilidade de manterem os créditos vinculados não só às pessoas jurídicas produtoras e revendedoras dos produtos a que se refere o caput do art. 9º, mas também às pessoas jurídicas adquirentes finais desses produtos.
Ainda em sede de cognição sumária, tenho, para mim, que a atual regra geral de que as aquisições de produtos não sujeitos ao pagamento das contribuições não ensejam direito a crédito no regime não cumulativo (vide inciso II do § 2º do art. 3º das Leis nºs 10.637/02 e 10.833/03, incluído pela Lei nº 10.865/04)2 não impede que o legislador determine em sentido contrário em casos específicos. (grifo nosso)
Portanto, é essencial que os revendedores busquem o auxílio de profissionais qualificados para que possam aproveitar-se da oportunidade em questão.
É necessário também, para realização do trabalho, avaliação detida sobre eventual possibilidade de recuperação de montantes ainda na esfera administrativa, tendo em vista que este cenário se demonstra possível frente ao texto original do art. 9º da LC 192/2022 e a decisão do STF para que seja obedecido o prazo de 90 dias para que as alterações trazidas pela MPV 1.118/2022 possam produzir efeitos.
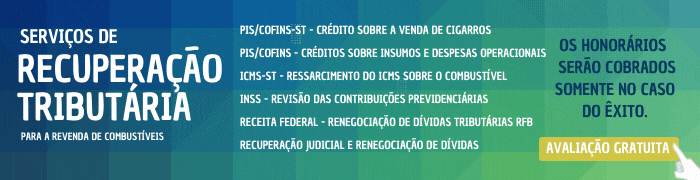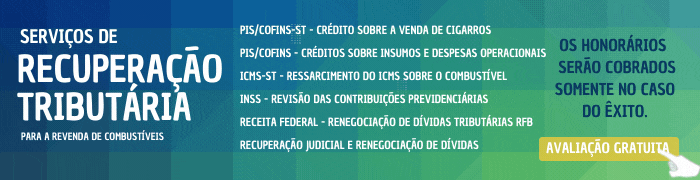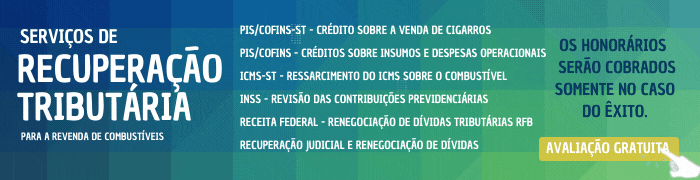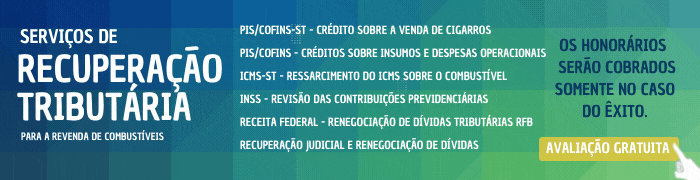
Nossa equipe está pronta para auxiliá-lo em cada etapa do caminho, garantindo que você aproveite essa tese tributária sólida e lucrativa.
Conte conosco para fazer a diferença em seus resultados financeiros. Faça a recuperação tributária com a Brasil Postos e eleve seus ganhos a um novo patamar!
Entre em contato conosco hoje mesmo e descubra como podemos trabalhar juntos em prol do seu sucesso.
Clique aqui e preencha o formulário que entraremos em contato.

Dados e inteligência de mercado
Painel de preços de combustíveis
Veja os preços dos postos e das distribuidoras da sua cidade
Compare o preço na bomba com o preço de compra e acompanhe sua praça com dados atualizados todos os dias.

Controle e automação
Estacionamento que gera resultado
Transforme o fluxo do posto em receita recorrente
Automatize o estacionamento, organize o acesso de veículos e aproveite melhor cada oportunidade do seu pátio.
Conheça as soluções para estacionamentos de postos.
Conheça a Sanvitron →Acesse o site do anunciante.
Notícias relacionadas
Como consultar e contestar a nota do seu posto no aplicativo da ANP
16 de setembro de 2026
Rio tem 57 postos com nota zero na ANP e supera São Paulo em número absoluto
16 de setembro de 2026
Justiça do Paraná afasta galonagem mínima e prorrogação automática em contrato de fornecimento de combustíveis
12 de setembro de 2026
Projeto quer deixar estados decidirem sobre venda de gasolina sem etanol nos postos
11 de setembro de 2026
TJPR inverte multa contratual e condena distribuidora a pagar a multa ao posto revendedor
9 de setembro de 2026
ANP quer exigir capital social de R$ 1 milhão do posto revendedor
7 de setembro de 2026
ANP não autua mais por preço abusivo e fiscaliza postos em 17 estados
7 de setembro de 2026
Um ano após a Carbono Oculto, ANP diz que fiscaliza com dados de 45 dias atrás
2 de setembro de 2026