Lucro presumido é um regime tributário disponível no Brasil para empresas que tenham faturamento de até R$ 78 milhões no ano e que não atuem em determinados setores, como bancos e seguradoras.
Um diferencial do lucro presumido é que a tributação dos principais impostos federais (IRPJ e CSLL) incide sobre a presunção do lucro.
Ou seja, para simplificar a fórmula de tributação, a Receita adota uma margem de lucro pré-definida, que a lei estima ser resultado real da empresa.
O Lucro Presumido pode ser vantajoso para empresas que possuam Margens de Lucro superiores às da presunção/estimado pela lei. Ou seja, mesmo que a empresa tenha obtido uma margem de lucro maior, a tributação recairá apenas sobre a margem pré-fixada.

Método Brasil Postos
Seja o dono do seu posto — não o escravo dele
Pare de estrangular o crescimento do seu posto com uma gestão amadora
Profissionalize sua liderança e transforme uma operação presa ao improviso em um negócio que funciona com método.
Você não precisa trabalhar mais horas. Precisa liderar melhor.
Quero mais tempo e lucro →Vagas limitadas por seleção/aplicação.
Para fins de determinação do IRPJ o percentual de presunção do lucro para revenda de gás natural e combustíveis é de 1,6% seu faturamento.
Vejamos o que estabelece a lei 9.249/1995:
“Art. 15. A base de cálculo do imposto, em cada mês, será determinada mediante a aplicação do percentual de 8% (oito por cento) sobre a receita bruta auferida mensalmente.”
- 1º Nas seguintes atividades, o percentual de que trata este artigo será de:
I – um inteiro e seis décimos por cento, para a atividade de revenda, para consumo, de combustível derivado de petróleo, álcool etílico carburante e gás natural;

Brasil Postos Negócios
Compra e venda de postos de combustíveis
Compre ou venda postos de combustíveis em todo o Brasil.
Conectamos compradores, investidores e proprietários com segurança, confidencialidade e ampla divulgação para o público certo.
Quanto a alíquota do IRPJ, o percentual aplicado sobre o lucro é de 15% conforme o artigo 3º da Lei nº 9.249/95.
“Art. 3° A alíquota do imposto de renda das pessoas jurídicas é de quinze por cento.”
Deverá ser aplicado um adicional de IRPJ alíquota de 10%, sobre parcela do lucro que exceder o valor resultante da multiplicação de R$ 20.000,00 pelo número de meses do período de apuração. (§ 1º do artigo 3º da Lei nº 9.249/95).
“§ 1° A parcela do lucro real, presumido ou arbitrado, que exceder o valor resultante da multiplicação de R$ 20.000,00 (vinte mil reais) pelo número de meses do respectivo período de apuração, sujeita-se à incidência de adicional de imposto de renda à alíquota de dez por cento.”
Para fins de determinação da CSLL o percentual de presunção do lucro para revenda de gás natural e combustíveis é de 12% seu faturamento (Artigo 20 da Lei nº 9.249/95)
“Art. 20. A base de cálculo da Contribuição Social sobre o Lucro Líquido (CSLL) devida pelas pessoas jurídicas que efetuarem o pagamento mensal ou trimestral a que se referem os arts. 2°, 25 e 27 da Lei n° 9.430, de 27 de dezembro de 1996, corresponderá aos seguintes percentuais aplicados sobre a receita bruta definida pelo art. 12 do Decreto-Lei n° 1.598, de 26 de dezembro de 1977, auferida no período, deduzida das devoluções, das vendas canceladas e dos descontos incondicionais concedidos:
III – 12% (doze por cento) para as demais receitas brutas” 
Quanto a alíquota do CSLL a ser aplicada sobre o lucro teremos um percentual de 9% (artigo 3º da Lei nº 7.689/88): “Art. 3° A alíquota da contribuição é de: III – 9% (nove por cento), no caso das demais pessoas jurídicas.”
Fazendo um paralelo entre um posto “A” que recolhe o tributo por lucro presumido e o posto “B” que recolhe pelo lucro real, ambos com venda de 200 mil litros mês, e receita de R$ 1.000.000,00, ou seja, R$ 3.000,000,00 no trimestre.
Para fins do recolhimento do IRPJ na forma da lei federal nº 9249/1995 IR temos o seguinte:
1º) Para o posto “A” que optou pelo regime de tributação pelo lucro presumido, temos o seguinte cálculo para recolhimento do IRPJ = (R$ 3.000.000,00 receita bruta) x 1,6% (alíquota de presunção do lucro) = R$ 48.000,00, e o IR será a ser recolhido neste caso exemplificativo será o seguinte:
a) IRPJ= 48.000,00 x 15%= R$ 7.200,00. Neste caso não teremos o adicional de IRPJ, tendo em vista que o lucro presumido no trimestre não ultrapassou o valor de R$ 60.000,00.
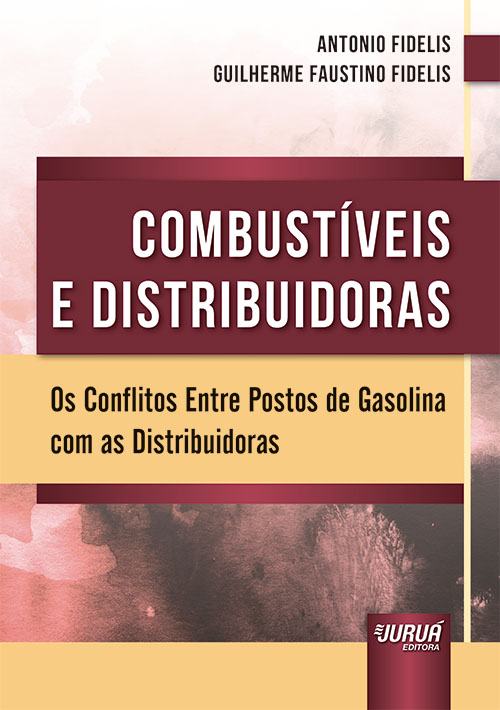
+++ LANÇAMENTO DE LIVRO : Combustíveis e Distribuidoras – Os conflitos entre Posto de Gasolina com as Distribuidoras
b) Cálculo da CSLL teremos uma presunção de R$ 3.000.000,00 x 12% = R$ 360.000,00 e o CSLL a ser recolhido R$ 360.000,00 x 9% = R$ 32.400,00 então teremos: (R$ 7.200,00 de IRPJ + R$ 32.400,00 de CSLL) = R$39.600,00 a ser recolhido no trimestre
2º) Para o posto “B” que optou pelo lucro real na mesma situação do posto “A”, ou seja, teve um lucro de R$ 240.000,000 no trimestre, teremos o seguinte cálculo:
IRPJ: R$ 240.000,00 x 15% = R$ 36.000,00. Adicional: (R$ 240.000,00 – 60.000,00) = R$ 180.000,00 x 10% = 18.000,00 IRPJ total: R$ 54.000,00;
O CSLL a ser recolhido será de R$ 240.000,00 x 9% = R$ 21.600,00.
Total a ser recolhido: (R$ 54.000,00 de IRPJ+ R$ 21.600,00 de CSLL). Total = R$ 75.600,00.
Enfim, quando a lei 9.249/1995 estabelece que o lucro presumido de um posto de gasolina saudável é de 1,6%, deduz então que um posto que vende 200.000 litros por mês, que tem por conseguinte uma receita bruta de R$ 1.000.000,00, deverá ter um lucro líquido mês, em média de R$ 16.000,00. R$ 48.000,00 no trimestre.
Conclusão:
No caso acima ilustrado, verifica-se que em situação como esta é mais vantajoso para o posto “B” continuar trabalhando no regime de lucro presumido.
Ressaltamos, que a opção para os regimes de tributação das pessoas jurídicas, ocorre no momento do pagamento do imposto de renda da pessoa jurídica referente ao mês de janeiro, através do recolhimento da guia federal – darf, preenchida com o código pertinente ao Lucro Presumido ou equivalente, de forma irrevogável e irretratável para todo o período do ano calendário correspondente.
Portanto, recomendamos as simulações tributárias tempestivas por ocasião do encerramento do ano, através das estimativas de receitas, custos e despesas operacionais, de forma a permitir a escolha do regime de tributação mais vantajoso para o ano calendário seguinte, oferecendo com isso, significativa economia financeira, para as empresas que operam com combustíveis.
Este artigo foi escrito por Antonio Fidelis sócio do Escritório Fidelis Faustino Advogados Associados em conjunto com Mauro Jose Pierro Junior- Diretor Executivo Pierro Contabilidade – Londrina- Pr., especializados em Postos de Gasolina.
ANTONIO FIDELIS-OAB-PR19759.
? As perguntas poderão ser enviadas diretamente ao colunista pelo e-mail: [email protected].
Fonte: Portal Brasil Postos
Escrito por :ANTONIO FIDELIS-OAB-PR 19759 e GUILHERME FAUSTINO FIDELIS-OAB-PR 53532 e OAB-SP-360025.

Saiba mais sobre o Autor
O Advogado Antonio Fidelis é colunista do Blog do Portal e Academia Brasil Postos.
Sócio proprietário da Fidelis & Faustino Advogados Associados juntamente com seu filho Advogado Guilherme Faustino Fidelis OAB-PR-53532 e OAB-SP- OAB/SP 360.025, e sua esposa Advogada Sonia Regina Faustino – OAB-PR-8410. O seu escritório está localizado em Londrina-Pr., porém, em razão da tecnologia, processos eletrônicos e virtual, atua em todo o Brasil.
Foi Conselheiro da Ordem dos Advogados do Brasil, Professor, Sargento da Reserva do Exército, trabalhou por 15 anos na Shell atendendo postos revendedores e grandes indústrias. Desde o ano 2000 prestar serviços advocatícios para os postos revendedores filiados ao Sindicato dos Postos Revendedores do Paraná- Paranapetro.
O seu Staff é especializado em direito empresarial, direito administrativo: CADE-ANP-PROCON. Ambiental: IBAMA e órgãos do meio ambiente. Contratos: Holdings, Falências, Recuperação Judicial, Revisionais, Renovatórias e toda a área de direito empresarial, especializado em Postos Revendedores de Combustíveis.
Atende em todo o Brasil e faz reuniões virtuais pelo sistema zoom, que pode ser marcada pelo fone: (43) 3341-2550 ou pelo telefone: (43)99835-7828 ou (43)99118-7388 ou ainda pelo e-mail [email protected]
Capacite os colaboradores e gestores do posto e da loja de conveniência. Conheça a Academia de Ensino Brasil Postos.?
Sua empresa vende para postos de combustível? Anuncie na Brasil Postos →
Notícias relacionadas
Fundo de comércio de posto à venda na Região Metropolitana de SP — 250 m³/mês
28 de outubro de 2026
Justiça condena distribuidoras a restituir valores a postos de combusíveis por cobrança abusiva no preço do litro
28 de outubro de 2026
ANP reavalia bomba branca em postos bandeirados, que têm três vezes mais infrações
27 de outubro de 2026
Setor cobra Senado por projetos que dão mais poder à ANP contra fraude
24 de outubro de 2026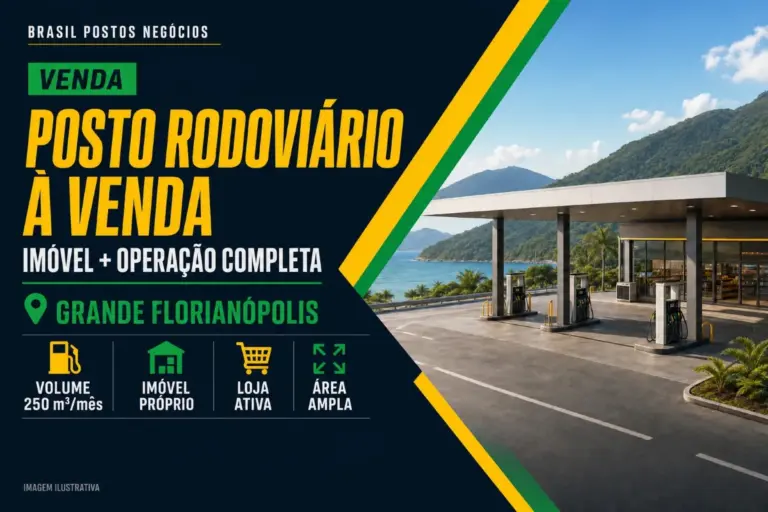
Posto rodoviário com imóvel próprio à venda na Grande Florianópolis
23 de outubro de 2026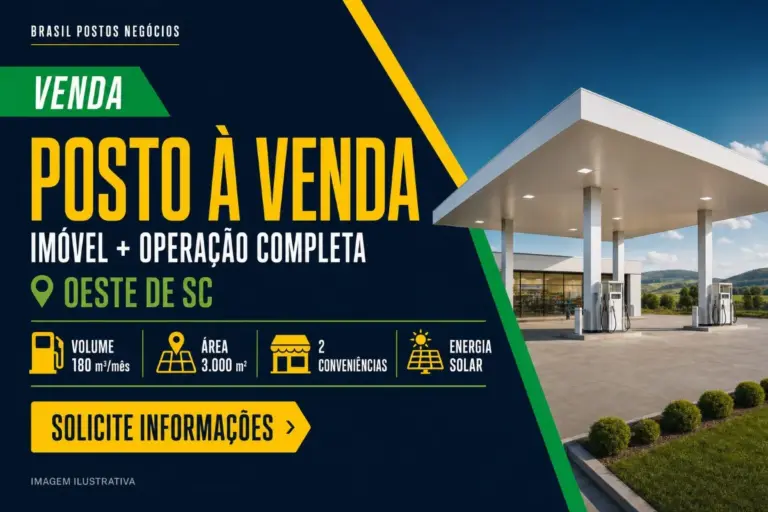
Posto com imóvel próprio à venda no Oeste de Santa Catarina
23 de outubro de 2026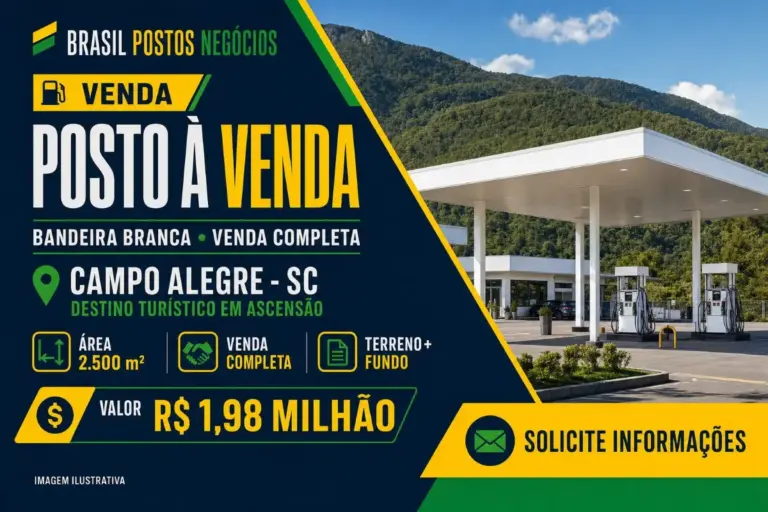
Posto bandeira branca à venda em Campo Alegre com imóvel próprio
22 de outubro de 2026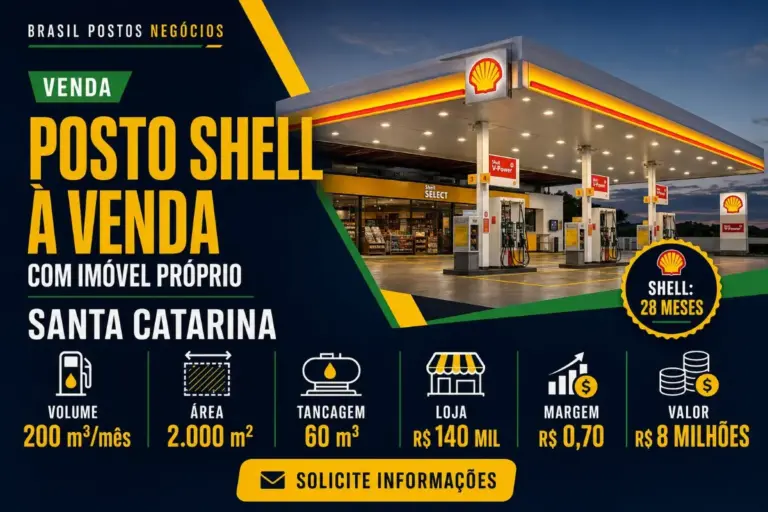
Posto Shell com imóvel próprio à venda em Santa Catarina
22 de outubro de 2026