


Descubra se possui o direito a restituição/compensação de ICMS pagos a maior na comercialização de combustíveis e recuperação de INSS pago a maior na folha de pagamento.
Existem algumas possibilidades extremamente seguras que irão gerar às empresas do segmento de combustíveis a recuperação de valores em curto espaço de tempo.
Assim como uma grande parcela das empresas brasileiras que enfrentou a crise econômica que assolou o Brasil nos últimos anos, o setor dos postos de combustíveis também procura caminhos para continuar gerando empregos, renda e riquezas. São de conhecimento público as inúmeras dificuldades, tanto de ordem macroeconômica quanto específicas, experimentadas pelo setor no passado recente. Neste contexto, o empresário deve estar atento à todo e qualquer detalhe que possibilite uma gestão com um fluxo de caixa menos comprometido.
No que diz respeito à administração do recolhimento de impostos e contribuições federais, existem algumas possibilidades extremamente seguras que irão gerar às empresas do segmento de combustíveis a recuperação de valores em curto espaço de tempo.
Explanamos, de maneira sucinta e objetiva para levar ao conhecimento desses contribuintes, duas destas possibilidades (existem outras que poderão ser abordadas futuramente):
1. Recuperação de créditos de ICMS pagos indevidamente pela empresa nos últimos cinco anos de recolhimento, com fundamentos em julgados do STF, o qual já pacificou entendimento acerca dos valores pagos a maior sob a pauta de Preço Médio Ponderado a Consumidor Final – PMPF. Observa-se que a ocorrência de substituição tributária na atividade econômica de comércio de combustíveis e a possibilidade de restituição do ICMS cobrado abaixo da pauta de Preço Médio Ponderado a Consumidor Final – PMPF.

Destaca-se que a substituição tributária consiste basicamente na antecipação do recolhimento do imposto na indústria/importador ou, tecnicamente falando, na origem, onde referida antecipação é imposta de forma presumida. Logo, tem-se que o valor recolhido de ICMS muitas vezes não condiz com o real valor do produto comercializado, isso porque recolhimento é feito anteriormente a saída do produto para o consumidor final.
Fato este que gera direito de ressarcimento aos fornecedores de combustíveis quando o ICMS recolhido, com base no PMPF, foi superior ao valor real recolhido.
2. Recuperação do INSS patronal pago indevidamente pelo contribuinte nos últimos cinco anos de recolhimento, com fundamentos em julgados do STF, STJ e CARF (Conselho Administrativo de Recursos Fiscais), os quais já assentaram entendimento acerca das verbas indenizatórias presentes nas folhas de pagamento dos funcionários.De maneira breve, consiste em dizer que as empresas, ao gerarem as folhas de pagamento de seus funcionários, por vezes acabam por calcular INSS sobre verbas que não exigem recolhimento (como a)- cotas de salário-família; b)- ajudas de custo; c)- parcela “in natura” recebida de acordo com o PAT; d)- abonos de férias; e)- aviso prévio e férias indenizadas; f)- indenização por tempo de serviço e indenização adicional; g)- vale-transporte; h)- diárias de viagem que não excedam 50% do salário; i)- bolsa de complementação educacional de estagiário; j)- participação nos lucros.
Em complemento, os reflexos na contribuição obrigatória ao RAT (Risco do Ambiental do Trabalho), incidem sobre a mesma base de cálculo utilizada para o contagem das contribuições destinadas ao INSS, ou seja, folha de pagamento de salários.
Assim, uma vez considerada a ilegalidade da inclusão na base de cálculo de algumas verbas ditas indenizatórias/não remuneratórias na contribuição previdenciária destinada ao INSS, há de ser considerado um consequente afastamento da sua incidência também no RAT.
Mesmo raciocínio para apuração dos valores gerados para recolhimento da rubrica “Outras Entidades” (Sistema S5), também obrigatória.

Significa dizer que há uma cadeia de valores a serem recuperados, de forma absolutamente legal e segura, via procedimento administrativo autorizado pela Lei 8383/1991, no seu art. 66 e IN 1717/2017. Com uma análise do arquivo MANAD (formato .txt) é possível apurar se houve recolhimento a maior, bem como informar ao empresário, com absoluta precisão, quais valores o mesmo tem a restituir. A experiência tem demonstrado que valores expressivos, equivalentes a 1 folha de pagamento, podem ser recuperados em curto espaço de tempo.
Conclusão – Deve o empresário buscar as informações necessárias para o fim de recuperar os impostos e contribuições pagos a maior, assegurados por procedimentos legais e eficazes, que gerarão um fluxo de caixa esquecido ou desconhecido, possibilitando novos investimentos e/ou a redução de inúmeros passivos.
Qual a forma de cobrança dos honorários para o ajuizamento dos pedidos de devolução dos valores recolhidos acima do real preço de venda?
O Escritório firma contrato denominado “pro êxito” ajustando que os honorários só serão devidos ao final, na hipótese de êxito. Aceita pagamento em precatórios ou através da forma que melhor adequar ao revendedor.

+++ Postos podem ter o equivalente a 4,9 folhas de pagamento para receber de volta
+++ Postos deixam de pagar INSS patronal por mais de um ano

Notícias relacionadas
Brasil Postos Negócios anuncia venda de rede com nove postos em São Paulo em localização previlegiada
17 de setembro de 2026
Oportunidade de investimento: posto à venda em Suzano com volume de 630 m³ por mês
15 de setembro de 2026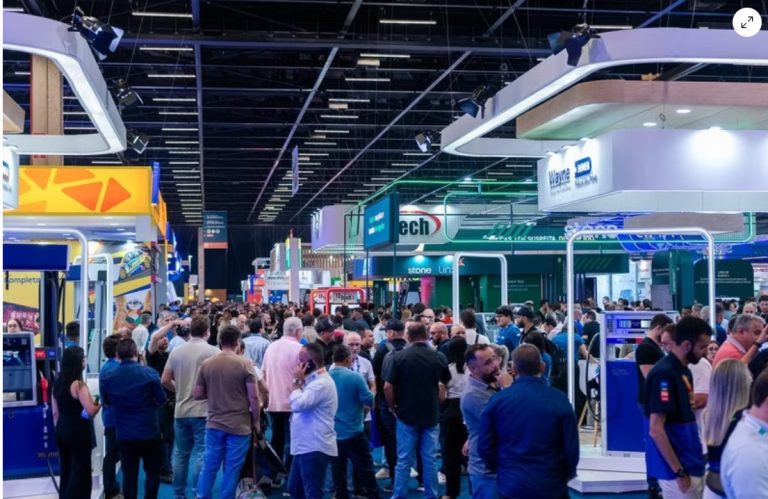
ExpoPostos 2026 confirma a transformação dos postos em plataformas de serviços, tecnologia e energia
14 de setembro de 2026
T-Cross, Tera e HB20: os carros mais vendidos do Brasil em 2026 e o que o perfil da frota diz sobre o consumo de combustível
10 de setembro de 2026
No 7 de setembro, 40 mil postos seguem abertos enquanto o país desfila
7 de setembro de 2026
Brasil Postos promove Sessão de Negócios exclusiva durante a ExpoPostos 2026
2 de setembro de 2026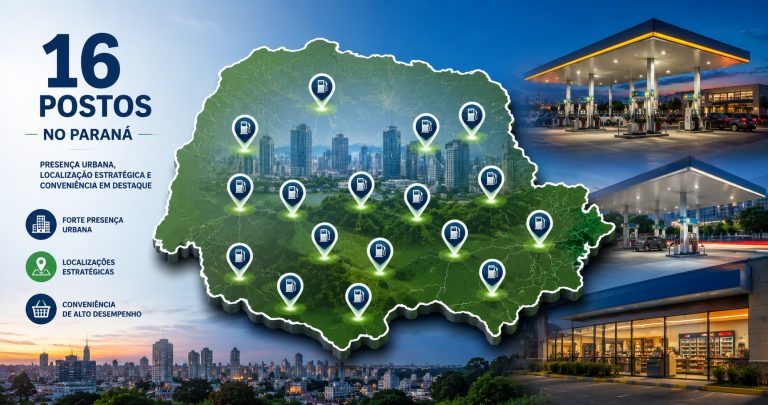
Rede com 16 postos de combustíveis no Paraná é apresentada ao mercado para venda
26 de agosto de 2026
Rede com 36 postos de combustíveis em Santa Catarina está à venda
20 de agosto de 2026